
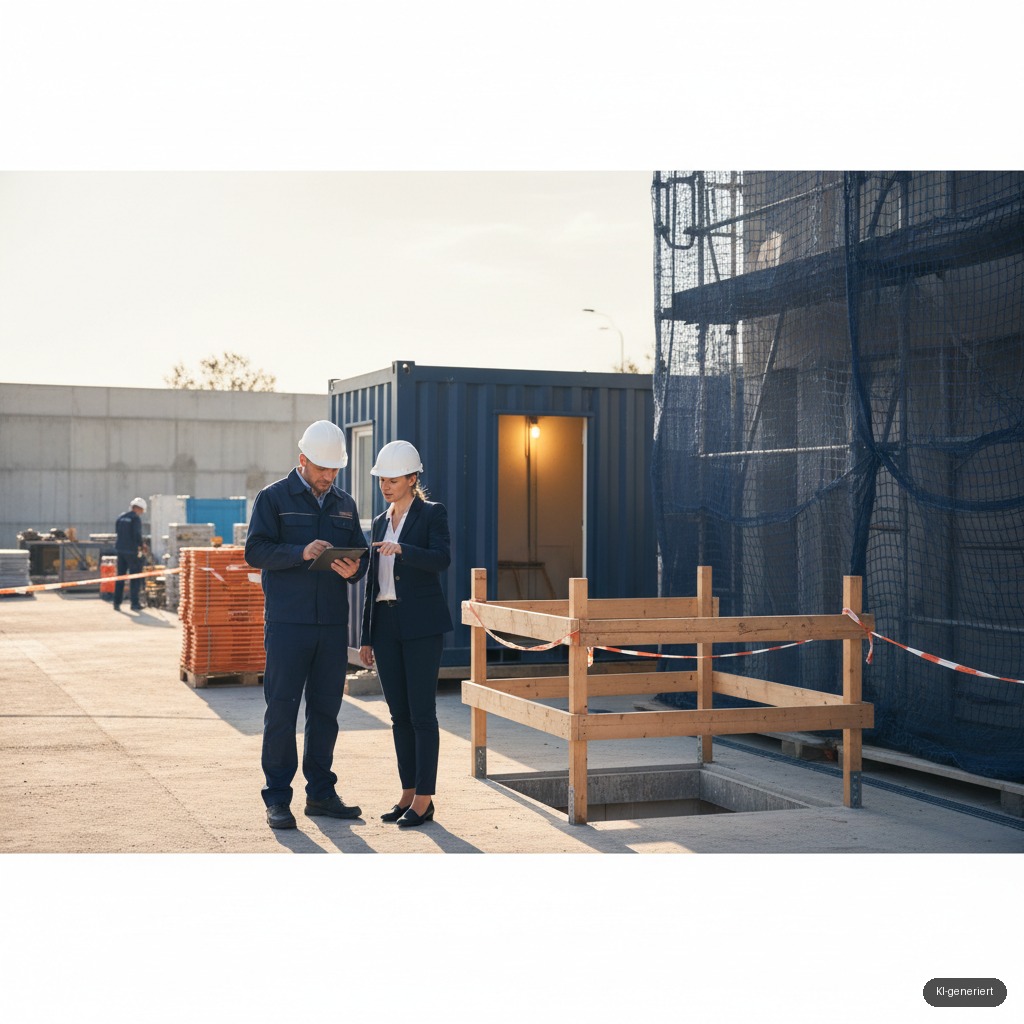
Die Bauherrenhaftpflichtversicherung bildet eine zentrale Absicherung für private und gewerbliche Bauherren. Ihre primäre Funktion besteht im Schutz vor finanziellen Forderungen, die aus einer Verletzung der Verkehrssicherungspflicht auf einer Baustelle resultieren können. Dies umfasst sowohl Personen- als auch Sachschäden, die Dritte im Zusammenhang mit dem Bauvorhaben erleiden.
Was ist die Bauherrenhaftpflichtversicherung?
Definition und Zweck der Bauherrenhaftpflicht
Die Bauherrenhaftpflichtversicherung stellt eine spezielle Form der Haftpflichtversicherung dar. Sie dient der Absicherung von Bauherren gegen Ansprüche Dritter, die aufgrund von Mängeln an der Baustelle oder im Rahmen der Bauausführung zu Schaden kommen. Der Versicherungsschutz greift bei gesetzlichen Haftpflichtansprüchen, die aus einer Verletzung der Verkehrssicherungspflicht resultieren.
Ihr Hauptzweck ist die finanzielle Entlastung des Bauherrn. Entstehen durch das Bauvorhaben Schäden, prüft die Versicherung die Haftungsfrage, wehrt unberechtigte Forderungen ab und begleicht berechtigte Ansprüche bis zur vereinbarten Deckungssumme. Dies schützt den Bauherrn vor den finanziellen Konsequenzen von Unfällen und Schäden.
Wer benötigt eine Bauherrenhaftpflicht?
Jeder, der ein Bauvorhaben durchführt, sei es ein Neubau, eine umfangreiche Sanierung oder ein Abriss, gilt als Bauherr und benötigt diese Absicherung. Dies betrifft sowohl private Bauherren, die ein Eigenheim errichten, als auch gewerbliche Unternehmen bei größeren Bauprojekten. Die Bauherrenrolle geht mit weitreichenden Verantwortlichkeiten einher.
Auch bei der Beauftragung von Generalunternehmern oder mehreren einzelnen Gewerken bleibt eine grundsätzliche Verantwortung beim Bauherrn bestehen. Die Delegation von Aufgaben entbindet den Bauherrn nicht vollständig von seiner Verkehrssicherungspflicht. Die Bauherrenhaftpflichtversicherung ist somit eine essenzielle Absicherung für nahezu alle Bauprojekte.
Kurz erklärt: Die Bauherrenhaftpflicht deckt gesetzliche Haftpflichtansprüche ab, die sich aus der Verletzung der Verkehrssicherungspflicht auf einer Baustelle ergeben. Sie ist für private und gewerbliche Bauherren von Neubauten, Umbauten und Abrissen notwendig.
Welche Bedeutung hat die Verkehrssicherungspflicht auf Baustellen?
Grundlagen der Verkehrssicherungspflicht
Die Verkehrssicherungspflicht ist eine allgemeine Rechtspflicht. Sie besagt, dass jeder, der eine Gefahrenquelle schafft oder unterhält, die notwendigen und zumutbaren Vorkehrungen treffen muss, um Schäden Dritter zu verhindern. Auf Baustellen obliegt diese Pflicht primär dem Bauherrn als Veranlasser des Bauvorhabens.
Die Rechtsprechung leitet diese Pflicht aus den allgemeinen Grundsätzen des Deliktsrechts ab, insbesondere aus § 823 Abs. 1 Bürgerliches Gesetzbuch (BGB). Die Errichtung einer Baustelle stellt eine potenzielle Gefahrenquelle dar, die besondere Schutzmaßnahmen erfordert. Hierzu zählen Absperrungen, Beleuchtungen und Sicherungen gegen unbefugtes Betreten.
Umfang und Beispiele der Verkehrssicherungspflicht auf Baustellen
Der Umfang der Verkehrssicherungspflicht auf Baustellen ist weitreichend. Er beinhaltet die Pflicht zur Absperrung der Baustelle, um das Betreten durch Unbefugte, insbesondere Kinder, zu verhindern. Zudem müssen Baugruben, Materiallager und Gerüste ausreichend gesichert sein. Dies schließt auch die Anbringung von Warnhinweisen und die Gewährleistung einer ausreichenden Beleuchtung ein.
Beispiele für typische Verletzungen der Verkehrssicherungspflicht sind ungesicherte Baugruben, herabfallende Gegenstände durch mangelhafte Gerüstsicherung, Stolperfallen durch unordentlich gelagertes Material oder ein fehlendes Bauzaun. Solche Mängel können zu schweren Personen- und Sachschäden führen. Die Verantwortung des Bauherrn ist hierbei oft maßgeblich.
Abgrenzung zur Verantwortung von Baufirmen
Obwohl der Bauherr grundsätzlich die Verkehrssicherungspflicht trägt, können bestimmte Pflichten vertraglich an ausführende Baufirmen delegiert werden. Eine vollständige Entbindung des Bauherrn von seiner Verantwortung ist jedoch selten. Eine sogenannte „Organisationspflicht“ oder „Kontrollpflicht“ verbleibt in der Regel beim Bauherrn.
Dies bedeutet, dass der Bauherr die Einhaltung der Sicherungspflichten durch die beauftragten Unternehmen überwachen muss. Bei Mängeln, die der Bauherr hätte erkennen und abstellen müssen, kann eine Mithaftung entstehen. Eine sorgfältige Auswahl und Überwachung der Bauunternehmen ist daher unerlässlich.
Welche Schäden deckt die Bauherrenhaftpflicht ab?
Personenschäden
Personenschäden stellen einen wesentlichen Deckungsbereich der Bauherrenhaftpflichtversicherung dar. Hierbei handelt es sich um Verletzungen oder Gesundheitsschäden, die Dritte infolge einer unzureichenden Sicherung der Baustelle erleiden. Dies kann beispielsweise der Fall sein, wenn ein Passant durch eine ungesicherte Baugrube stürzt oder durch herabfallende Teile verletzt wird.
Die Versicherung übernimmt in solchen Fällen die Kosten für medizinische Behandlungen, Krankenhausaufenthalte, Rehabilitationsmaßnahmen sowie Schmerzensgeld und gegebenenfalls Rentenzahlungen bei dauerhaften Gesundheitsschäden. Die finanziellen Auswirkungen von Personenschäden können erheblich sein.
Sachschäden
Neben Personenschäden sind auch Sachschäden durch die Bauherrenhaftpflicht abgedeckt. Dies umfasst Beschädigungen an Eigentum Dritter, die im Zusammenhang mit dem Bauvorhaben entstehen. Beispiele hierfür sind Schäden an Nachbargebäuden durch Erdarbeiten, Beschädigungen an Fahrzeugen durch herabfallende Bauteile oder Schäden an fremden Grundstücken durch Bauaushub.
Die Versicherung reguliert die Kosten für Reparaturen oder den Wiederbeschaffungswert der beschädigten Sachen. Auch Vermögensschäden, die unmittelbar aus einem Personen- oder Sachschaden entstehen (z.B. Nutzungsausfallkosten), sind Teil des Deckungsumfangs.
Vermögensschäden
Reine Vermögensschäden, die nicht die Folge eines Personen- oder Sachschadens sind, sind in der Regel nicht primär von der Bauherrenhaftpflicht erfasst. Allerdings können sich Vermögensschäden als indirekte Folge von Personen- oder Sachschäden ergeben. Beispielsweise der Verdienstausfall einer verletzten Person oder der Nutzungsausfall eines beschädigten Fahrzeugs.
In diesen Fällen sind die Vermögensschäden im Rahmen der Hauptschadenkategorie (Personen- oder Sachschaden) mitversichert. Eine separate Absicherung für reine Vermögensschäden ist meist Bestandteil anderer Versicherungsarten oder erfordert eine spezielle Erweiterung der Bauherrenhaftpflicht.
Welche Leistungen sind typischerweise nicht versichert?
Schäden am eigenen Bauvorhaben
Die Bauherrenhaftpflichtversicherung deckt grundsätzlich keine Schäden am eigenen Bauvorhaben ab. Für solche Schäden, wie beispielsweise Sturmschäden am Rohbau, Materialdiebstahl oder Bauschäden durch Bauausführungsfehler, sind andere Versicherungsarten vorgesehen. Hierzu zählt die Bauleistungsversicherung oder die Feuerrohbauversicherung.
Die Funktion der Bauherrenhaftpflicht beschränkt sich ausschließlich auf die Haftpflicht des Bauherrn gegenüber Dritten. Eigenschäden müssen über separate Policen abgesichert werden, um einen umfassenden Schutz zu gewährleisten.
Schäden durch vorsätzliches Handeln
Schäden, die durch vorsätzliches Handeln des Bauherrn oder seiner Erfüllungsgehilfen verursacht werden, sind vom Versicherungsschutz ausgeschlossen. Das Versicherungsrecht sieht prinzipiell keine Deckung für Schäden vor, die absichtlich herbeigeführt wurden. Dieser Ausschluss gilt für die meisten Haftpflichtversicherungen.
Es ist wichtig zu beachten, dass Fahrlässigkeit, auch grobe Fahrlässigkeit, in der Regel versichert ist. Die Grenze ist jedoch das vorsätzliche Herbeiführen eines Schadens. Vorsatz meint hier das Wissen und Wollen des Eintritts des Schadens.
Schäden durch beauftragte Unternehmen
Obwohl der Bauherr eine Überwachungspflicht hat, sind Schäden, die allein durch die Betriebsgefahr der beauftragten Unternehmen verursacht werden und für die die Unternehmen selbst primär haftbar sind, nicht direkt durch die Bauherrenhaftpflicht des Bauherrn abgedeckt. Die Unternehmen sind in der Regel durch ihre Betriebshaftpflichtversicherung abgesichert.
Die Bauherrenhaftpflicht greift ein, wenn eine Verletzung der spezifischen Bauherrenpflichten (z.B. Auswahl- oder Überwachungspflicht) zur Ursache des Schadens wird. Eine Doppelversicherung der gleichen Haftungsrisiken ist nicht notwendig, eine Koordination der Versicherungen kann im Schadensfall aber wichtig sein.
Was ist bei der Auswahl einer Bauherrenhaftpflicht zu beachten?
Deckungssummen und Selbstbehalte
Die Wahl der passenden Deckungssumme ist ein entscheidender Faktor bei der Auswahl einer Bauherrenhaftpflichtversicherung. Insbesondere bei Personenschäden können die entstehenden Kosten schnell Millionengrenzen erreichen. Eine ausreichende Deckungssumme, die in der Regel bei mehreren Millionen Euro liegen sollte, ist daher ratsam.
Einige Tarife bieten die Möglichkeit eines Selbstbehalts. Ein Selbstbehalt reduziert zwar die Prämie, führt aber dazu, dass der Bauherr im Schadensfall einen Teil des Schadens selbst tragen muss. Eine Abwägung zwischen Prämienhöhe und dem eigenen Risikoprofil ist hierbei notwendig.
Mitversicherung von Eigenleistungen und Nachbarschaftshilfe
Viele Bauherren erbringen Eigenleistungen auf der Baustelle oder erhalten Unterstützung durch Nachbarn und Freunde. Es ist wichtig, dass die gewählte Bauherrenhaftpflichtversicherung diese Konstellationen explizit mitversichert. Ohne eine solche Klausel können Personenschäden, die Helfer bei der Arbeit erleiden, zu erheblichen finanziellen Belastungen führen.
Die Mitversicherung von Eigenleistungen und Nachbarschaftshilfe ist ein Standardmerkmal vieler Tarife, sollte jedoch im Versicherungsumfang überprüft werden. Eine klare Regelung schafft hier Rechtssicherheit für alle Beteiligten.
Laufzeit und Geltungsbereich
Die Laufzeit der Versicherung sollte dem gesamten Bauzeitraum entsprechen. Dies schließt auch Vor- und Nacharbeiten ein, die über die eigentliche Bauphase hinausgehen können. Eine zu kurze Laufzeit birgt das Risiko, dass am Ende des Bauprojekts kein ausreichender Versicherungsschutz mehr besteht.
Der Geltungsbereich der Versicherung erstreckt sich in der Regel auf das spezifische Bauvorhaben an der angegebenen Adresse. Bei mehreren Bauvorhaben oder wechselnden Standorten können separate Policen oder angepasste Rahmenverträge erforderlich sein.
Die Wahl einer passenden Bauherrenhaftpflichtversicherung erfordert eine sorgfältige Analyse der individuellen Bedürfnisse. Ein Vergleich verschiedener Angebote und eine genaue Prüfung der Versicherungsbedingungen sind unerlässlich, um einen umfassenden Schutz zu gewährleisten.
| Kriterium | Bedeutung für die Bauherrenhaftpflicht |
|---|---|
| Deckungssumme | Sichert die maximale Erstattungshöhe bei Schadenfällen ab, besonders wichtig bei Personenschäden. |
| Selbstbehalt | Anteil, den der Bauherr im Schadensfall selbst trägt; beeinflusst die Prämienhöhe. |
| Laufzeit | Muss den gesamten Bauzeitraum inklusive Vor- und Nacharbeiten abdecken. |
| Eigenleistungen | Absicherung von Schäden, die bei selbst erbrachten Bauleistungen entstehen. |
| Nachbarschaftshilfe | Versicherungsschutz für Personen, die unentgeltlich auf der Baustelle helfen. |
| Umfang Bauvorhaben | Definition, welche Bauarbeiten (Neubau, Umbau, Abriss) versichert sind. |
Gibt es Alternativen zur Bauherrenhaftpflicht?
Erweiterung der Privathaftpflichtversicherung
In einigen Fällen kann die bestehende private Haftpflichtversicherung einen gewissen Schutz für kleinere Bauvorhaben bieten. Oftmals sind im Rahmen der Privathaftpflicht Bauvorhaben bis zu einer bestimmten Bausumme oder für geringfügige Umbauten mitversichert. Dies ist jedoch streng begrenzt.
Eine pauschale Verlass auf die Privathaftpflicht ohne genaue Prüfung der Versicherungsbedingungen ist nicht ratsam. Größere Bauvorhaben oder solche mit einem höheren Gefährdungspotenzial erfordern in jedem Fall eine separate Bauherrenhaftpflichtversicherung. Die Grenzen der Privathaftpflicht sind hier schnell erreicht.
Haus- und Grundbesitzerhaftpflichtversicherung
Die Haus- und Grundbesitzerhaftpflichtversicherung ist für Eigentümer von bebauten oder unbebauten Grundstücken gedacht. Sie deckt Risiken ab, die aus der Eigenschaft als Grundstückseigentümer resultieren, wie zum Beispiel die Sicherungspflicht für Wege auf dem Grundstück. Während eines Bauvorhabens ist die Situation jedoch eine andere.
Eine Haus- und Grundbesitzerhaftpflicht ersetzt die Bauherrenhaftpflicht in der Regel nicht. Sie deckt nicht die spezifischen Risiken ab, die durch die Errichtung einer Baustelle entstehen. Für die Zeit des Bauvorhabens ist eine Bauherrenhaftpflicht die passende Absicherung.
Allgemeine Betriebshaftpflichtversicherung (für gewerbliche Bauherren)
Gewerbliche Bauherren verfügen oft über eine allgemeine Betriebshaftpflichtversicherung. Diese kann unter Umständen Baustellenrisiken abdecken, insbesondere wenn das Bauvorhaben im direkten Zusammenhang mit der gewerblichen Tätigkeit steht. Eine genaue Prüfung der Police ist auch hier unabdingbar.
Oftmals sind jedoch auch in Betriebshaftpflichtversicherungen bestimmte Klauseln für Bauvorhaben enthalten, die eine separate Bauherrenhaftpflicht erforderlich machen oder spezifische Begrenzungen aufweisen. Eine umfassende Risikoanalyse vor Baubeginn ist für gewerbliche Bauherren besonders wichtig.
- Deckung von Verkehrssicherungspflichtverletzungen
- Schutz vor finanziellen Forderungen Dritter
- Prüfung und Abwehr unberechtigter Ansprüche
- Regulierung berechtigter Personen- und Sachschäden
- Absicherung bei Eigenleistungen und Nachbarschaftshilfe
- Schutz vor den finanziellen Folgen von Unfällen auf der Baustelle
Häufige Fragen zum Thema
Ist eine Bauherrenhaftpflichtversicherung Pflicht?
Eine Bauherrenhaftpflichtversicherung ist keine gesetzliche Pflichtversicherung. Allerdings wird ihr Abschluss aufgrund der hohen Risiken und der weitreichenden Haftung des Bauherrn dringend empfohlen. Ohne sie trägt der Bauherr im Schadensfall das volle finanzielle Risiko, was zu erheblichen Belastungen führen kann.
Wann sollte die Bauherrenhaftpflicht abgeschlossen werden?
Der Abschluss der Bauherrenhaftpflichtversicherung sollte vor Beginn jeglicher Arbeiten auf der Baustelle erfolgen. Dies umfasst auch Vorbereitungsarbeiten wie das Roden des Grundstücks oder das Einrichten der Baustelle. Nur so ist von Anfang an ein lückenloser Schutz gewährleistet.
Was passiert, wenn keine Bauherrenhaftpflicht besteht?
Besteht keine Bauherrenhaftpflichtversicherung, muss der Bauherr im Schadensfall alle Ansprüche Dritter aus eigener Tasche begleichen. Dies kann bei Personen- oder schweren Sachschäden schnell zu existenziellen finanziellen Forderungen führen, die das gesamte Vermögen des Bauherrn gefährden können.
Welche Rolle spielt der Architekt bei der Verkehrssicherungspflicht?
Der Architekt kann im Rahmen seiner Planungs- und Überwachungsaufgaben ebenfalls eine Verkehrssicherungspflicht übernehmen, insbesondere wenn er die Bauleitung innehat. Dies entbindet den Bauherrn jedoch nicht vollständig von seiner eigenen Verantwortung, sondern erweitert den Kreis der möglicherweise Haftenden.
Wie lange gilt der Versicherungsschutz nach Bauende?
Der Versicherungsschutz der Bauherrenhaftpflicht erlischt in der Regel mit der Bauabnahme oder nach einer vertraglich vereinbarten Frist nach Bauende. Einige Tarife bieten eine Nachhaftungsphase für Schäden, die erst später entdeckt werden, aber auf die Bauzeit zurückzuführen sind. Die genauen Bedingungen sind in der Police festgelegt.