
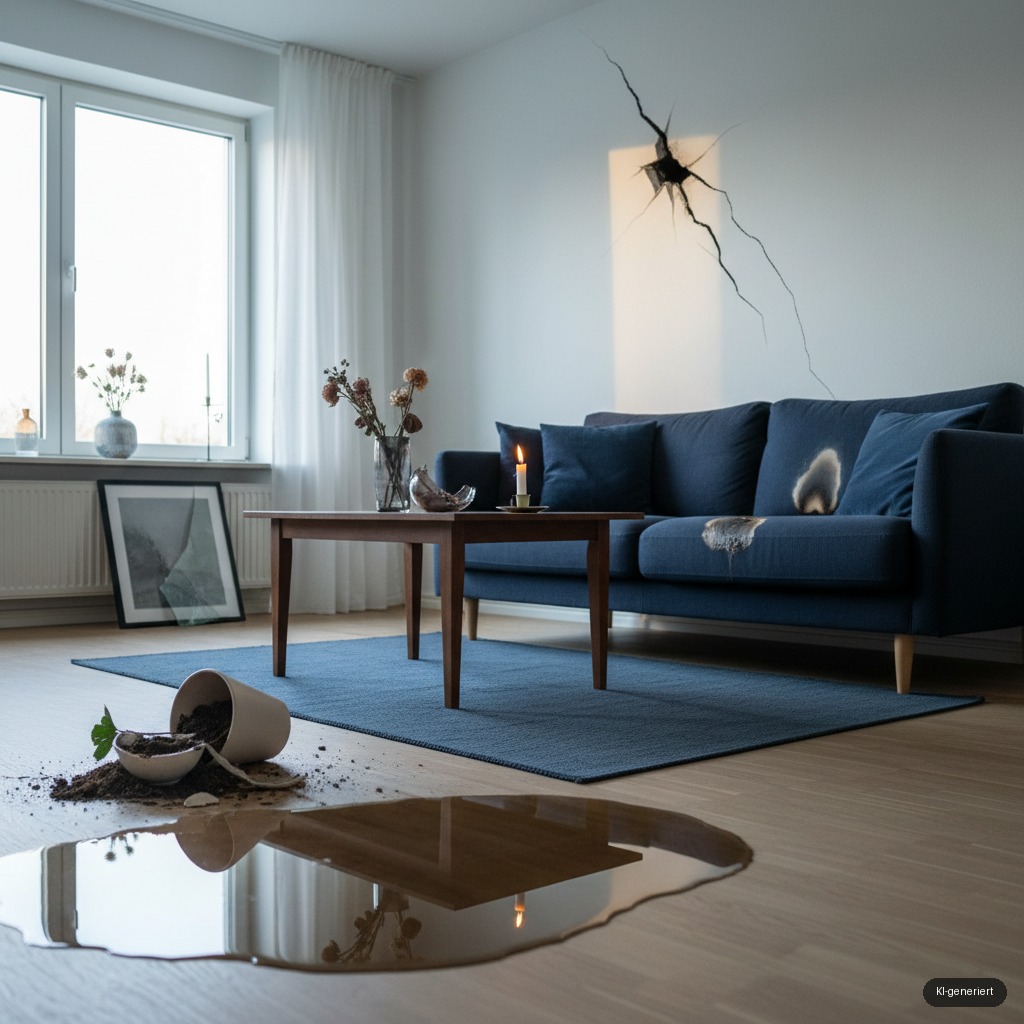
Mietsachschäden bezeichnen Beschädigungen an gemieteten Gegenständen oder Immobilien, für die ein Mieter während der Mietzeit haftbar gemacht werden kann. Diese Schäden können sowohl am Gebäude selbst als auch an fest mit ihm verbundenen Einrichtungsgegenständen oder dem Inventar einer gemieteten Wohnung entstehen. Eine private Haftpflichtversicherung kann unter bestimmten Voraussetzungen Schutz vor den finanziellen Folgen solcher Schäden bieten, indem sie berechtigte Ansprüche des Vermieters reguliert und unberechtigte Forderungen abwehrt.
Was versteht man unter Mietsachschäden?
Definition und Abgrenzung
Mietsachschäden umfassen Beschädigungen an der Mietsache, die durch den Mieter, dessen Familie oder Besucher verursacht werden. Hierzu zählen in der Regel fest mit dem Gebäude verbundene Bestandteile wie Wände, Böden, Fenster, Türen oder sanitäre Einrichtungen. Die Abgrenzung zu sogenannten „Abnutzungserscheinungen“ ist dabei von Bedeutung, da normale Abnutzung durch den vertragsgemäßen Gebrauch nicht als Mietsachschaden gilt und somit nicht durch den Mieter zu verantworten ist.
Es ist entscheidend, zwischen Schäden an der Mietsache selbst und Schäden an den eigenen, mitgebrachten Gegenständen des Mieters zu unterscheiden. Für Letztere ist die private Haftpflichtversicherung in der Regel nicht zuständig; hierfür wäre gegebenenfalls eine Hausratversicherung relevant. Mietsachschäden beziehen sich ausschließlich auf Eigentum des Vermieters, das dem Mieter zur Nutzung überlassen wurde.
Typische Beispiele für Mietsachschäden
Häufige Beispiele für Mietsachschäden sind Beschädigungen an gemieteten Räumlichkeiten oder fest installierten Einbauten. Dazu gehören etwa Brandlöcher im Teppichboden, die über normale Abnutzung hinausgehen, Kratzer in Parkettböden, die nicht auf üblichen Gebrauch zurückzuführen sind, oder Risse in Waschbecken und Toilettenschüsseln. Auch beschädigte Fenster, Türen oder fest installierte Einbauküchen, sofern diese mitvermietet wurden, fallen unter diesen Begriff.
Eine weitere Kategorie bilden Schäden, die durch unsachgemäße Bedienung von Geräten entstehen, die Teil der Mietwohnung sind, wie etwa Heizungsanlagen oder Elektrogeräte in einer möblierten Wohnung. Ebenso können Schäden an fest verlegten Kabeln oder Rohren durch unsachgemäße Handhabung des Mieters als Mietsachschaden eingestuft werden. Die Kausalität zwischen dem Handeln des Mieters und dem eingetretenen Schaden muss dabei gegeben sein.
Kurz erklärt: Mietsachschäden sind Beschädigungen an der vermieteten Immobilie oder fest mit ihr verbundenen Bestandteilen, die der Mieter, seine Angehörigen oder Gäste verursacht haben und für die eine Haftung besteht. Normale Abnutzung zählt nicht dazu.
Wann haftet der Mieter für Mietsachschäden?
Rechtliche Grundlagen der Mieterhaftung
Die Haftung des Mieters für Mietsachschäden ergibt sich primär aus dem Mietvertrag und den allgemeinen Vorschriften des Bürgerlichen Gesetzbuches (BGB), insbesondere den §§ 280 Abs. 1, 823 Abs. 1 und 538 BGB. Der Mieter ist demnach verpflichtet, die Mietsache pfleglich zu behandeln und in einem Zustand zurückzugeben, der dem vertragsgemäßen Gebrauch entspricht. Bei einer Verletzung dieser Obhutspflicht kann eine Haftung entstehen.
Eine entscheidende Rolle spielt hierbei das Verschulden des Mieters. Haftung besteht in der Regel bei Vorsatz oder Fahrlässigkeit. Dies kann von einfacher Fahrlässigkeit bis zu grober Fahrlässigkeit oder Vorsatz reichen. Für Schäden, die ohne eigenes Verschulden des Mieters eintreten, beispielsweise durch höhere Gewalt oder Materialermüdung, haftet dieser grundsätzlich nicht.
Unterschied zwischen einfacher und grober Fahrlässigkeit
Die Unterscheidung zwischen einfacher und grober Fahrlässigkeit ist für die Haftungsfrage und die Leistungspflicht der Versicherung von großer Bedeutung. Einfache Fahrlässigkeit liegt vor, wenn die im Verkehr erforderliche Sorgfalt außer Acht gelassen wird. Ein Beispiel hierfür wäre das unbeabsichtigte Herunterfallen eines schweren Gegenstandes auf den Fußboden, wodurch dieser beschädigt wird.
Grobe Fahrlässigkeit hingegen bezeichnet ein Verhalten, bei dem die erforderliche Sorgfalt in besonders hohem Maße außer Acht gelassen wird und die Schädigung der Mietsache vorhersehbar war. Dies könnte das unbeaufsichtigte Befüllen einer Badewanne bis zum Überlaufen sein, wodurch ein Wasserschaden in der Wohnung entsteht. Bei Vorsatz handelt es sich um eine bewusste und gewollte Schädigung der Mietsache.
Welche Rolle spielt die private Haftpflichtversicherung?
Leistungsumfang bei Mietsachschäden
Die private Haftpflichtversicherung dient dazu, den Versicherten vor den finanziellen Folgen von Schäden zu schützen, die er Dritten zufügt. Im Kontext von Mietverhältnissen deckt sie in der Regel Schäden an gemieteten Wohnräumen. Hierzu zählen Beschädigungen an Gebäudebestandteilen wie Wänden, Böden, Decken, Fenstern und Türen. Auch Einbauteile, die fester Bestandteil der Mietwohnung sind, können eingeschlossen sein.
Der Versicherungsschutz erstreckt sich dabei üblicherweise auf Schäden, die durch Fahrlässigkeit verursacht wurden. Bei Vorsatz oder in bestimmten Fällen grober Fahrlässigkeit kann der Versicherungsschutz eingeschränkt oder ausgeschlossen sein. Ein Blick in die jeweiligen Versicherungsbedingungen ist daher für eine genaue Einschätzung des Leistungsumfangs unerlässlich.
Typische Ausschlüsse und Begrenzungen
Trotz der allgemeinen Deckung für Mietsachschäden gibt es in vielen Tarifen spezifische Ausschlüsse und Begrenzungen. Oft sind Schäden an beweglichen Einrichtungsgegenständen in möblierten Wohnungen ausgeschlossen, da diese in der Regel nicht als fester Bestandteil des Gebäudes gelten. Auch der Verlust von Schlüsseln kann eine gesonderte Regelung erfordern; hierfür gibt es oft eine separate Deckungserweiterung im Bereich Schlüsselverlust.
Ein weiterer häufiger Ausschluss betrifft sogenannte „Schäden durch Abnutzung, Verschleiß oder übermäßige Beanspruchung“. Diese sind, wie bereits erwähnt, nicht als Mietsachschaden im Sinne der Haftpflicht zu sehen. Zudem können Obergrenzen für die Erstattung von Mietsachschäden festgelegt sein, die unterhalb der allgemeinen Deckungssumme der Haftpflichtversicherung liegen. Die Haftpflicht in einer WG kann weitere Besonderheiten aufweisen.
Besondere Arten von Mietsachschäden und deren Deckung
Wasserschäden und deren Regulierung
Wasserschäden zählen zu den häufigsten Mietsachschäden. Ursachen können ein überlaufendes Waschbecken, eine defekte Waschmaschine oder ein sprudelnder Badewannenüberlauf sein, sofern dies auf ein Verschulden des Mieters zurückzuführen ist. Die private Haftpflichtversicherung reguliert in der Regel Schäden an den Gebäudebestandteilen, die durch solches Mieterverschulden entstehen.
Nicht gedeckt sind in der Regel Schäden, die durch einen Rohrbruch im Leitungssystem des Hauses entstehen, wenn dieser nicht durch den Mieter verursacht wurde. Solche Schäden fallen meist in den Verantwortungsbereich des Vermieters bzw. dessen Gebäudeversicherung. Die Abgrenzung der Verantwortlichkeiten ist hier oft komplex und erfordert eine genaue Prüfung des Einzelfalls.
Schäden an Türen, Fenstern und Böden
Beschädigungen an fest installierten Elementen wie Türen, Fenstern oder Böden sind klassische Mietsachschäden, die von der privaten Haftpflichtversicherung abgedeckt sein können. Hierzu zählen beispielsweise tiefe Kratzer im Parkett, Risse in Fensterscheiben oder eingedrückte Türen, sofern diese durch den Mieter oder dessen Gäste fahrlässig verursacht wurden.
Wichtig ist auch hier die Unterscheidung zwischen tatsächlichem Schaden und normalen Gebrauchsspuren. Ein leichter Kratzer, der im Laufe der Jahre durch normales Bewohnen entsteht, fällt nicht unter die Definition eines Mietsachschadens. Hingegen kann ein tiefer, auffälliger Riss im Waschbecken, der durch das Herunterfallen eines Gegenstandes verursacht wurde, als solcher eingestuft werden.
Risiken bei gemieteten Einbauküchen oder Möbeln
Bei gemieteten Einbauküchen oder möblierten Wohnungen ist die Deckung von Mietsachschäden oft differenziert zu betrachten. Schäden an fest mit dem Gebäude verbundenen Bestandteilen der Einbauküche, wie etwa fest installierten Schränken oder der Arbeitsplatte, können in der Regel über die Mietsachschadendeckung der privaten Haftpflichtversicherung abgedeckt sein. Hierbei handelt es sich um Schäden an den Gebäudebestandteilen.
Anders verhält es sich oft mit beweglichen Elektrogeräten (z.B. Kühlschrank, Herd, Spülmaschine), die in der Küche stehen, aber nicht fest mit dem Gebäude verbunden sind. Für Schäden an diesen Geräten oder an frei stehenden Möbeln in einer möblierten Wohnung greift die Mietsachschadendeckung vieler Versicherungen nicht. Hier kann es sich um einen Sachschaden an fremdem Eigentum handeln, der aber oft speziell in den Bedingungen behandelt wird oder ausgeschlossen ist.
Was ist bei einem Mietsachschaden zu tun?
Meldepflicht und Fristen
Entsteht ein Mietsachschaden, ist dessen unverzügliche Meldung an den Vermieter und die eigene Haftpflichtversicherung essenziell. Die meisten Versicherungsverträge sehen eine sogenannte Obliegenheit vor, Schäden innerhalb einer bestimmten Frist – oft wenige Tage – zu melden. Eine verspätete Meldung kann im schlimmsten Fall zur Kürzung oder sogar zum Verlust des Versicherungsschutzes führen.
Die Meldung an den Vermieter sollte ebenfalls zeitnah erfolgen, um diesem die Möglichkeit zu geben, den Schaden zu besichtigen und gegebenenfalls weitere Schäden abzuwenden. Es ist ratsam, den Schaden schriftlich zu melden und eine Bestätigung des Empfangs zu erhalten. Eine detaillierte Dokumentation des Schadens mit Fotos und einer genauen Beschreibung ist ebenfalls empfehlenswert.
Beweissicherung und Dokumentation
Die sorgfältige Beweissicherung ist ein entscheidender Schritt bei der Abwicklung eines Mietsachschadens. Dazu gehört das Anfertigen von Fotos oder Videos, die den Schaden und seine Umgebung aus verschiedenen Perspektiven zeigen. Auch der Zeitpunkt der Entdeckung und die mutmaßliche Ursache sollten schriftlich festgehalten werden.
Sämtliche Kommunikation mit dem Vermieter und der Versicherung sollte dokumentiert werden. Dies beinhaltet E-Mails, Briefe und Notizen von Telefonaten. Auch Zeugenaussagen, falls vorhanden, können für die Klärung der Umstände von Bedeutung sein. Diese umfassende Dokumentation hilft, den Hergang zu rekonstruieren und die Ansprüche gegenüber der Versicherung bzw. dem Vermieter zu untermauern.
Kosten und Kostenübernahme
Selbstbeteiligung und Deckungssumme
Die Höhe der Kostenübernahme durch die private Haftpflichtversicherung hängt von mehreren Faktoren ab. Viele Tarife sehen eine Selbstbeteiligung vor, das ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss. Diese kann je nach Tarif variieren und beeinflusst auch die Höhe der Versicherungsprämie.
Die Deckungssumme für Mietsachschäden ist oft gesondert innerhalb der gesamten Versicherungspolice festgelegt und kann unter der allgemeinen Deckungssumme der Haftpflichtversicherung liegen. Es ist wichtig, diese spezifische Deckungssumme zu kennen, da sie die maximale Leistungsgrenze des Versicherers für diesen Schadenbereich darstellt.
Regulierungsprozess durch die Versicherung
Nach der Schadensmeldung prüft die Versicherung den Fall. Dies beinhaltet die Überprüfung der Kausalität zwischen dem Handeln des Mieters und dem Schaden, das Vorhandensein von Fahrlässigkeit und die Gültigkeit des Versicherungsschutzes. Gegebenenfalls wird ein Gutachter beauftragt, um die Schadenshöhe zu ermitteln.
Die Versicherung reguliert anschließend die berechtigten Ansprüche des Vermieters direkt. Im Falle unberechtigter Forderungen wehrt die Versicherung diese ab, was auch als passiver Rechtsschutz bezeichnet wird. Dieser Prozess kann je nach Komplexität des Falles einige Zeit in Anspruch nehmen.
| Kategorie des Mietsachschadens | Typische Beispiele | Deckung durch Haftpflicht (allgemein) |
|---|---|---|
| Gebäudebestandteile | Risse in Wänden, gesprungene Fensterscheiben, tiefe Kratzer im Parkett | Oft deckend, wenn fahrlässig verursacht |
| Sanitäre Einrichtungen | Beschädigtes Waschbecken, Risse in der Toilette | Oft deckend, wenn fahrlässig verursacht |
| Einbaumöbel (fest verbunden) | Beschädigung an fester Einbauküchenzeile (Schränke, Arbeitsplatte) | Oft deckend, wenn fahrlässig verursacht |
| Bewegliche Einrichtungsgegenstände | Schäden an gemieteten Möbeln, Elektrogeräten (nicht fest verbaut) | Meist ausgeschlossen oder gesonderte Klauseln |
| Schlüsselverlust | Verlust von Wohnungsschlüsseln | Nur mit gesonderter Deckungserweiterung |
| Abnutzung und Verschleiß | Normale Gebrauchsspuren, alterungsbedingte Schäden | Generell ausgeschlossen |
Weiterführende Themen
Häufige Fragen zum Thema
Welche Schäden an der Mietsache sind üblicherweise nicht versichert?
Üblicherweise nicht versichert sind Schäden durch normale Abnutzung, Verschleiß oder Alterung der Mietsache. Auch Schäden an gemieteten beweglichen Sachen wie Möbeln oder Elektrogeräten, die nicht fest mit dem Gebäude verbunden sind, zählen oft zu den Ausschlüssen. Vorsätzlich herbeigeführte Schäden sind ebenfalls nicht gedeckt. Zudem können Schäden, die durch eigene Haustiere verursacht werden, gesonderten Regelungen unterliegen.
Muss ich jeden kleinen Kratzer melden?
Es besteht keine Pflicht, jede geringfügige Bagatelle zu melden, die unter normale Abnutzung fällt. Entscheidend ist, ob es sich um einen tatsächlichen Schaden handelt, für den eine Haftung bestehen könnte und dessen Behebung Kosten verursacht. Bei Unsicherheit ist eine Rücksprache mit der Versicherung oder dem Vermieter ratsam, um Missverständnisse oder spätere Probleme zu vermeiden.
Sind Schäden an den Wänden durch Bohrlöcher versichert?
Schäden an Wänden durch Bohrlöcher können versichert sein, insbesondere wenn es sich um eine übermäßige Anzahl oder unsachgemäße Anbringung handelt, die über den üblichen vertragsgemäßen Gebrauch hinausgeht. Normale Bohrlöcher, die fachgerecht verschlossen werden können, werden oft als übliche Gebrauchsspur betrachtet. Extreme Beschädigungen oder eine ungewöhnlich hohe Anzahl könnten jedoch als Mietsachschaden gelten.
Was passiert, wenn ich keine Haftpflichtversicherung habe und einen Mietsachschaden verursache?
Ohne eine private Haftpflichtversicherung müssen die Kosten für einen verursachten Mietsachschaden selbst getragen werden. Der Mieter haftet dann persönlich und uneingeschränkt mit seinem Vermögen für die entstandenen Reparatur- oder Wiederbeschaffungskosten. Dies kann je nach Umfang des Schadens zu erheblichen finanziellen Belastungen führen. Eine solche Absicherung wird daher allgemein empfohlen.
Gibt es eine Verjährungsfrist für Ansprüche wegen Mietsachschäden?
Ansprüche des Vermieters wegen Veränderungen oder Verschlechterungen der Mietsache verjähren gemäß § 548 Abs. 1 BGB in sechs Monaten. Die Frist beginnt mit dem Zeitpunkt, zu dem der Vermieter die Mietsache zurückerhält. Dies gilt für Ansprüche aus Beschädigungen, die während der Mietzeit entstanden sind. Nach Ablauf dieser Frist können keine Ansprüche mehr geltend gemacht werden.