
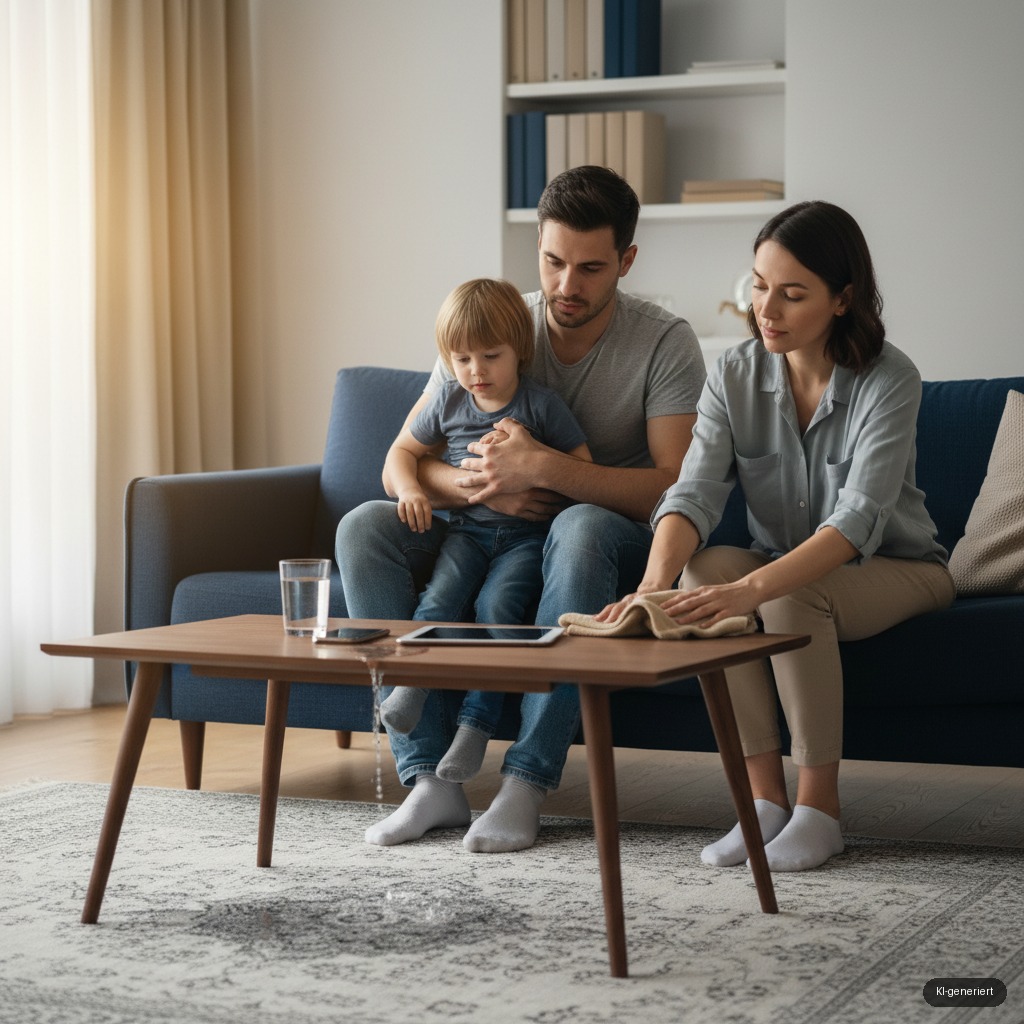
Eine Haftpflichtversicherung deckt grundsätzlich Personen-, Sach- und Vermögensschäden ab, die versicherte Personen Dritten fahrlässig zufügen. Ihre Leistung umfasst zwei zentrale Aspekte: die Befriedigung berechtigter Schadensersatzansprüche und die Abwehr unberechtigter Forderungen. Im letzteren Fall übernimmt der Versicherer die Funktion einer passiven Rechtsschutzversicherung und trägt die Kosten der rechtlichen Auseinandersetzung.
Welche grundlegenden Schadensarten sind versichert?
Personenschäden
Personenschäden umfassen die Verletzung, gesundheitliche Schädigung oder den Tod einer Person. Die Haftpflichtversicherung leistet hierfür Schadensersatz, wenn der Versicherungsnehmer rechtlich dafür verantwortlich ist. Die Kosten können erheblich sein und umfassen beispielsweise Heilbehandlungskosten, Rehabilitationsmaßnahmen, Schmerzensgeld oder im schlimmsten Fall Rentenzahlungen bei dauerhafter Invalidität sowie Bestattungskosten.
Aufgrund des potenziell unbegrenzten finanziellen Risikos, das aus schweren Personenschäden resultieren kann, sind hohe Deckungssummen in diesem Bereich von besonderer Bedeutung. Gesetzliche Grundlagen für die Haftung finden sich primär in § 823 des Bürgerlichen Gesetzbuches (BGB), der die Schadensersatzpflicht bei Verletzung von Leben, Körper oder Gesundheit regelt.
Sachschäden
Unter Sachschäden wird die Beschädigung oder Zerstörung von fremden beweglichen oder unbeweglichen Sachen verstanden. Die Versicherung reguliert den Schaden, indem sie die Kosten für die Reparatur des beschädigten Gegenstandes übernimmt oder bei einem Totalschaden den Wiederbeschaffungswert ersetzt. Hierbei wird in der Regel der Zeitwert der Sache zugrunde gelegt, also der Wert unmittelbar vor dem Schadensereignis.
Typische Beispiele sind die versehentliche Beschädigung des Smartphones eines Freundes, ein Rotweinfleck auf dem Teppich eines Bekannten oder ein durch Unachtsamkeit verursachter Kratzer an einem fremden Auto. Nicht versichert sind hingegen Schäden, die allmählich entstehen, wie etwa Verschleiß oder Abnutzung.
Vermögensschäden
Bei Vermögensschäden wird zwischen echten und unechten Vermögensschäden unterschieden. Unechte Vermögensschäden sind finanzielle Nachteile, die als direkte Folge eines Personen- oder Sachschadens entstehen. Ein Beispiel wäre der Verdienstausfall einer verletzten Person, die temporär nicht arbeiten kann. Diese Folgeschäden sind im Rahmen der Deckung für Personen- und Sachschäden mitversichert.
Echte Vermögensschäden hingegen sind rein finanzielle Verluste, denen kein Personen- oder Sachschaden vorausgeht. Ein Beispiel wäre eine fehlerhafte Auskunft, die zu einem finanziellen Nachteil führt. In der privaten Haftpflichtversicherung ist die Deckung für echte Vermögensschäden oft auf bestimmte Szenarien begrenzt oder muss zusätzlich eingeschlossen werden, während sie den Kernbereich von Berufshaftpflichtversicherungen darstellt.
Gilt der Versicherungsschutz auch für andere Personen?
Mitversicherte Personen im Familientarif
Der Versicherungsschutz einer privaten Haftpflichtversicherung kann sich auf mehrere Personen erstrecken. In einem Familientarif sind neben dem Versicherungsnehmer in der Regel auch der Ehe- oder Lebenspartner, der im selben Haushalt lebt, sowie die minderjährigen Kinder eingeschlossen. Die genaue Definition des mitversicherten Personenkreises ist den jeweiligen Versicherungsbedingungen zu entnehmen.
Auch volljährige Kinder können oft mitversichert bleiben, solange sie sich in ihrer ersten Berufsausbildung (Studium oder Lehre) befinden und noch keinen eigenen Hausstand gegründet haben. Ändert sich die Lebenssituation einer mitversicherten Person, beispielsweise durch Heirat oder den Abschluss der Ausbildung, benötigt diese einen eigenen Versicherungsschutz.
Kurz erklärt: Deliktunfähigkeit bezeichnet die gesetzlich definierte Unfähigkeit einer Person, für einen von ihr verursachten Schaden rechtlich verantwortlich gemacht zu werden. Gemäß § 828 BGB sind Kinder unter sieben Jahren generell deliktunfähig. Im fließenden Straßenverkehr liegt diese Altersgrenze bei zehn Jahren.
Schäden durch deliktunfähige Kinder
Verursacht ein Kind, das das siebte Lebensjahr noch nicht vollendet hat, einen Schaden, kann es dafür rechtlich nicht haftbar gemacht werden. Eltern haften in solchen Fällen nur dann, wenn sie ihre Aufsichtspflicht nachweislich verletzt haben. Konnten sie die Verletzung der Aufsichtspflicht widerlegen, bestand lange Zeit eine Deckungslücke, und der Geschädigte erhielt keinen Ersatz.
Moderne Haftpflichttarife beinhalten daher oft eine spezielle Klausel für Schäden durch deliktunfähige Kinder. Der Versicherer leistet dann freiwillig Schadensersatz bis zu einer vertraglich vereinbarten Höhe, auch wenn keine gesetzliche Haftung der Eltern besteht. Dies dient vor allem dazu, das soziale Verhältnis zum Geschädigten, etwa einem Nachbarn, nicht zu belasten.
Welche besonderen Risiken können eingeschlossen sein?
Schlüsselverlust
Der Verlust von fremden Schlüsseln kann erhebliche Kosten nach sich ziehen. Dies gilt insbesondere dann, wenn es sich um Schlüssel zu einer zentralen Schließanlage eines Mehrfamilienhauses oder einer Firma handelt. Die Kosten für den Austausch der gesamten Schließanlage können schnell einen fünfstelligen Betrag erreichen.
Die Deckung für den Verlust privater und beruflicher Schlüssel ist nicht in allen Basistarifen enthalten, kann aber oft als Zusatzbaustein gewählt werden oder ist in leistungsstärkeren Tarifen inkludiert. Dabei gelten häufig separate, niedrigere Deckungssummen (Sublimits) und gegebenenfalls eine Selbstbeteiligung.
Gefälligkeitsschäden
Hilft man Freunden oder Bekannten unentgeltlich, beispielsweise bei einem Umzug, spricht man von einer Gefälligkeitshandlung. Kommt es dabei aus leichter Fahrlässigkeit zu einem Schaden, kann die Haftung rechtlich ausgeschlossen sein (stillschweigender Haftungsausschluss). Der Helfer wäre dann nicht zum Ersatz des Schadens verpflichtet.
Um Konflikte im Freundes- und Bekanntenkreis zu vermeiden, sehen viele Haftpflichttarife eine Leistung für sogenannte Gefälligkeitsschäden vor. Der Versicherer verzichtet auf die Prüfung, ob eine rechtliche Haftung überhaupt besteht, und reguliert den Schaden im Sinne des Versicherungsnehmers bis zur vereinbarten Versicherungssumme.
Mietsachschäden
Mietsachschäden sind Schäden an gemieteten Wohnräumen und den darin fest installierten Objekten. Hierzu zählen beispielsweise Beschädigungen an Parkettböden, fest verklebten Teppichen, Einbauküchen, Türen oder sanitären Einrichtungen wie Waschbecken und Badewannen. Der Versicherungsschutz für Mietsachschäden ist ein wesentlicher Bestandteil der privaten Haftpflichtversicherung.
Ausgenommen vom Versicherungsschutz sind in der Regel Schäden an Heizungs-, Elektro- und Gasanlagen sowie an Glasscheiben, für die oft eine separate Glasversicherung erforderlich ist. Ebenfalls nicht gedeckt sind Schäden durch Abnutzung, Verschleiß und übermäßige Beanspruchung sowie sogenannte Allmählichkeitsschäden, die über einen langen Zeitraum entstehen.
Wie verhält es sich mit Schäden im Ausland und bei digitalen Risiken?
Versicherungsschutz im Ausland
Eine private Haftpflichtversicherung bietet in der Regel weltweiten Versicherungsschutz. Dies ist besonders relevant für Urlaubs- oder Geschäftsreisen. Bei vorübergehenden Auslandsaufenthalten gelten die vereinbarten Deckungssummen meist unverändert. Die Dauer des „vorübergehenden“ Aufenthalts wird in den Versicherungsbedingungen definiert und kann sich je nach Tarif und geografischer Region unterscheiden.
Für längere Auslandsaufenthalte, beispielsweise im Rahmen eines Auslandssemesters oder eines berufsbedingten Einsatzes, kann eine zeitliche Begrenzung des Schutzes bestehen, insbesondere außerhalb der Europäischen Union. Es ist ratsam, die genauen Konditionen für Auslandsaufenthalte vor Reiseantritt zu prüfen, um Deckungslücken zu vermeiden.
Internetspezifische Risiken
Die zunehmende Digitalisierung des Alltags bringt neue Haftungsrisiken mit sich, die von modernen Tarifen abgedeckt werden. Dazu gehören Schäden, die durch den Austausch elektronischer Daten entstehen, beispielsweise die unbeabsichtigte Übertragung eines Computervirus per E-Mail, der die Festplatte des Empfängers beschädigt.
Ein weiterer wichtiger Bereich ist die Verletzung von Persönlichkeitsrechten, Namensrechten oder Urheberrechten im Internet. Folgende Risiken können hierbei versichert sein:
- Versehentliche Verbreitung von Schadsoftware
- Verletzung des Rechts am eigenen Bild durch Veröffentlichung von Fotos ohne Zustimmung
- Ungewollte Weitergabe fremder Daten
- Domain-Rechtsverletzungen im privaten Gebrauch
Der Umfang der Deckung für solche Cyber-Risiken variiert stark zwischen den Anbietern und Tarifgenerationen.
Was ist grundsätzlich nicht durch die Privathaftpflicht abgedeckt?
Vorsatz und Eigenschäden
Ein fundamentaler Grundsatz des Versicherungsrechts ist der Ausschluss von vorsätzlich herbeigeführten Schäden. Wer einem Dritten absichtlich einen Schaden zufügt, kann dafür keinen Versicherungsschutz beanspruchen. Versichert ist hingegen in der Regel die grobe Fahrlässigkeit, bei der die erforderliche Sorgfalt in besonders schwerem Maße missachtet wurde.
Ebenfalls ausgeschlossen sind Eigenschäden, also Schäden, die der Versicherungsnehmer an seinem eigenen Eigentum verursacht. Die Haftpflichtversicherung dient ausschließlich der Deckung von Ansprüchen Dritter. Auch Schäden, die sich mitversicherte Personen gegenseitig zufügen (z. B. der Ehemann beschädigt das Eigentum der Ehefrau), sind üblicherweise vom Schutz ausgenommen.
Spezialrisiken und gesetzliche Pflichtversicherungen
Die Privathaftpflichtversicherung ist eine universelle, aber keine allumfassende Deckung. Für bestimmte, besonders gefahrenträchtige Lebensbereiche hat der Gesetzgeber oder der Versicherungsmarkt spezielle Haftpflichtversicherungen vorgesehen. Für diese Bereiche existieren verschiedene Haftpflicht-Arten, die auf das jeweilige Risiko spezialisiert sind.
Eine detaillierte Übersicht über nicht versicherte Fälle bieten die Haftpflichtversicherung Ausschlüsse. Zu den wichtigsten Spezialrisiken, die eine eigene Absicherung erfordern, gehören die folgenden:
| Risikobereich | Erforderliche Versicherungsart |
|---|---|
| Halten und Führen eines Kraftfahrzeugs | Kfz-Haftpflichtversicherung (gesetzliche Pflicht) |
| Halten eines Hundes oder Pferdes | Tierhalterhaftpflichtversicherung (in vielen Bundesländern Pflicht) |
| Besitz eines vermieteten Hauses oder Grundstücks | Haus- und Grundbesitzerhaftpflichtversicherung |
| Bau oder Umbau einer Immobilie | Bauherrenhaftpflichtversicherung |
| Ausübung einer selbstständigen oder freiberuflichen Tätigkeit | Berufs- oder Betriebshaftpflichtversicherung |
| Ausübung der Jagd | Jagdhaftpflichtversicherung (gesetzliche Pflicht) |
Weiterführende Themen
Weiterführende Themen
Häufige Fragen zum Thema
Was bedeutet Deckungssumme?
Die Deckungssumme, auch Versicherungssumme genannt, ist der maximale Betrag, den der Versicherer pro Schadensfall leistet. Üblich sind pauschale Summen für Personen-, Sach- und Vermögensschäden, die im zweistelligen Millionenbereich liegen sollten. Besonders bei Personenschäden können die Kosten sehr hoch ausfallen, weshalb eine ausreichend hohe Deckungssumme entscheidend für einen umfassenden Schutz ist.
Sind Schäden durch geliehene Sachen versichert?
Schäden an geliehenen, gemieteten oder gepachteten beweglichen Sachen sind in vielen Basistarifen nicht standardmäßig enthalten. Leistungsstärkere Tarife schließen dieses Risiko jedoch oft mit ein, teilweise mit einer begrenzten Versicherungssumme. Wer häufiger wertvolle Gegenstände von Freunden oder Bekannten leiht, sollte auf den Einschluss dieser Klausel in den Versicherungsbedingungen achten, um im Schadensfall abgesichert zu sein.
Leistet die Haftpflicht bei grober Fahrlässigkeit?
Ja, in modernen Privathaftpflichttarifen ist die Leistung bei grob fahrlässig verursachten Schäden in der Regel uneingeschränkt enthalten. Die Versicherer verzichten auf die sogenannte „Einrede der groben Fahrlässigkeit“, die ihnen nach dem Versicherungsvertragsgesetz (VVG) eine Kürzung der Leistung erlauben würde. Lediglich vorsätzlich, also mit Absicht herbeigeführte Schäden, bleiben konsequent vom Versicherungsschutz ausgeschlossen.
Was ist die Forderungsausfalldeckung?
Die Forderungsausfalldeckung ist ein wichtiger Leistungsbaustein, der den Versicherungsnehmer selbst schützt. Erleidet dieser einen Schaden durch eine dritte Person, die weder eine private Haftpflichtversicherung besitzt noch finanziell in der Lage ist, den Schaden zu ersetzen, springt die eigene Haftpflichtversicherung ein. Sie reguliert den eigenen Schaden so, als wäre der Verursacher bei ihr versichert.
Übernimmt die Versicherung auch Gerichtskosten?
Ja, die Übernahme von Kosten zur Abwehr unberechtigter Ansprüche ist eine Kernleistung der Haftpflichtversicherung, die als passiver Rechtsschutz bezeichnet wird. Hält der Versicherer eine gegen den Versicherten gerichtete Forderung für unbegründet, führt er den Rechtsstreit auf eigene Kosten. Dies umfasst Anwalts-, Sachverständigen- und Gerichtskosten, um die ungerechtfertigte Forderung abzuwehren.