Ein Ratgeber zur Notwendigkeit des Kfz-Schutzbriefs. Leistungen, Kosten, Unterschiede zu Automobilclubs und typische Ausschlüsse verständlich erklärt.
Eine Panne oder ein Unfall mit dem Fahrzeug ist stets unvorhergesehen und mit erheblichem Stress verbunden. Neben der gesetzlich vorgeschriebenen Kfz-Haftpflichtversicherung bieten viele Gesellschaften und Automobilclubs einen sogenannten Kfz-Schutzbrief an. Dieser verspricht schnelle und unbürokratische Hilfe in Notsituationen. Die Beurteilung seiner Notwendigkeit hängt von individuellen Faktoren wie dem Fahrverhalten, dem Fahrzeugalter und dem persönlichen Sicherheitsbedürfnis ab.
Was ist ein Kfz-Schutzbrief und welche Leistungen umfasst er?
Ein Kfz-Schutzbrief ist eine Zusatzleistung zur Autoversicherung oder eine eigenständige Mitgliedschaft in einem Automobilclub. Sein primäres Ziel ist die Bereitstellung von Hilfeleistungen bei Pannen, Unfällen oder Diebstahl des Fahrzeugs. Die Leistungen sind darauf ausgelegt, die Mobilität des Fahrers und seiner Insassen sicherzustellen und die mit dem Vorfall verbundenen Unannehmlichkeiten zu minimieren.
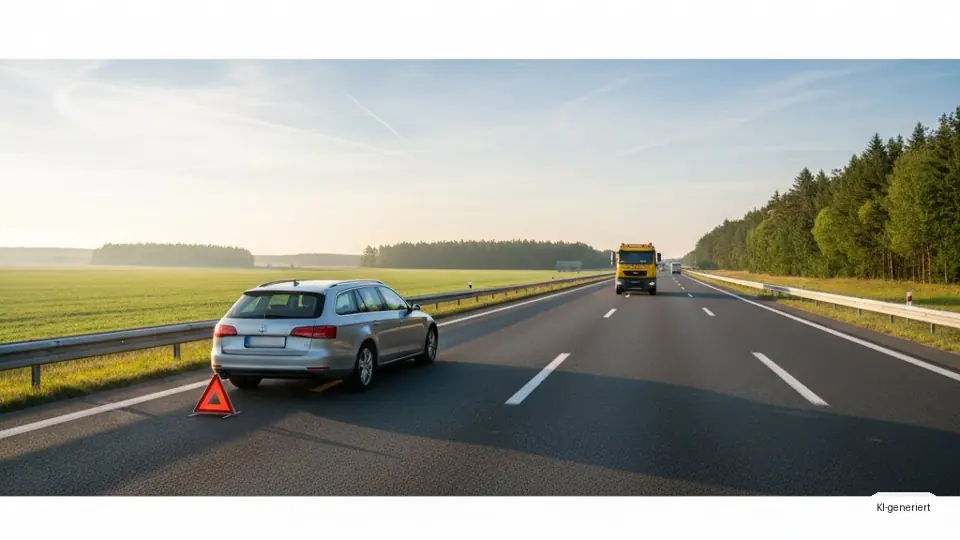
Der Kern des Schutzbriefs ist die Pannen- und Unfallhilfe direkt am Schadensort. Kann das Fahrzeug nicht vor Ort wieder fahrtüchtig gemacht werden, wird das Abschleppen in die nächste geeignete Werkstatt organisiert und bezahlt. Zu den weiterführenden Leistungen gehören je nach Tarif die Kostenübernahme für einen Mietwagen, für Übernachtungen im Hotel, falls eine Weiter- oder Rückreise am selben Tag nicht mehr möglich ist, sowie die Organisation der Weiter- oder Rückfahrt mit öffentlichen Verkehrsmitteln.
Typische Schutzbrief-Leistungen im Detail
Über die Basisleistungen hinaus können umfangreichere Tarife auch den Fahrzeugrücktransport aus dem In- und Ausland beinhalten, wenn eine Reparatur vor Ort unverhältnismäßig teuer oder langwierig wäre. Ebenfalls denkbar sind Leistungen wie die Ersatzteilbeschaffung im Ausland, die Fahrzeugverzollung und -verschrottung oder sogar ein Krankenrücktransport für die Insassen. Der genaue Leistungsumfang ist den jeweiligen Versicherungsbedingungen zu entnehmen.
Worin unterscheiden sich Schutzbriefe von Versicherern und Automobilclubs?
Die Entscheidung für einen Schutzbrief wirft oft die Frage auf, ob das Angebot des eigenen Kfz-Versicherers oder die Mitgliedschaft in einem Automobilclub die bessere Wahl ist. Grundsätzlich gibt es strukturelle Unterschiede in der Vertragsgestaltung und im Leistungsumfang, die eine Abwägung erfordern. Die Wahl hängt stark von den persönlichen Bedürfnissen und der Nutzung verschiedener Fahrzeuge ab.
Der Schutzbrief eines Versicherers ist in der Regel an das versicherte Fahrzeug gebunden und stellt einen vergleichsweise kostengünstigen Zusatzbaustein dar. Die Mitgliedschaft in einem Automobilclub ist hingegen meist personenbezogen. Das bedeutet, der Schutz gilt für das Mitglied, unabhängig davon, mit welchem Fahrzeug es unterwegs ist, also auch in Mietwagen oder fremden Fahrzeugen. Preislich sind Club-Mitgliedschaften oft höher angesiedelt, bieten aber teilweise auch umfangreichere oder spezialisierte Serviceleistungen.
Vergleich der Modelle
| Merkmal | Versicherer-Schutzbrief | Automobilclub-Mitgliedschaft |
|---|---|---|
| Bindung | Fahrzeuggebunden (gilt nur für das versicherte Kfz) | Personengebunden (gilt für das Mitglied in diversen Fahrzeugen) |
| Kosten | Meist günstiger, oft im Paket mit der Kfz-Versicherung | Höherer Jahresbeitrag, gestaffelt nach Leistungsumfang |
| Leistungsumfang | Solide Grundabsicherung für Pannen und Unfälle | Oft erweiterte Leistungen (z.B. Rechtsberatung, Clubmagazin) |
| Flexibilität | Geringer, da an den Kfz-Vertrag gekoppelt | Höher, da unabhängig von der Kfz-Versicherung des genutzten Fahrzeugs |
| Verwaltung | Ein Ansprechpartner für Versicherung und Schutzbrief | Separater Vertrag und Ansprechpartner |
Welche Deckungslücken und Ausschlüsse sind typisch?
Trotz des umfassenden Leistungsversprechens unterliegt jeder Schutzbrief bestimmten Grenzen und Ausschlüssen. Diese sind entscheidend für die Bewertung des tatsächlichen Schutzes und sollten vor Vertragsabschluss sorgfältig geprüft werden. Viele Leistungen sind an Bedingungen geknüpft, beispielsweise an eine maximale Kostenübernahme oder eine geografische Beschränkung.
Ein häufiger Ausschluss betrifft Schäden, die durch Vorsatz oder grobe Fahrlässigkeit herbeigeführt wurden. Wer beispielsweise an illegalen Autorennen teilnimmt oder das Fahrzeug vorsätzlich beschädigt, kann nicht auf Leistungen hoffen. Ebenso sind Pannen, die durch einen leeren Tank oder nicht nachgefüllte Betriebsmittel entstehen, oft nicht oder nur eingeschränkt gedeckt. Auch die Teilnahme an motorsportlichen Veranstaltungen ist in der Regel vom Versicherungsschutz ausgenommen.
Leistungsgrenzen und Obliegenheiten
Die meisten Tarife sehen Leistungsgrenzen vor. So werden Abschleppkosten oft nur bis zur nächstgelegenen Werkstatt übernommen, nicht zwingend bis zur Wunschwerkstatt des Halters. Bei Mietwagen oder Hotelübernachtungen gibt es meist Obergrenzen für die Dauer und die Tagesrate. Zudem ist der Geltungsbereich häufig auf Europa und die außereuropäischen Mittelmeeranrainerstaaten beschränkt, was bei Reisen in andere Regionen eine Lücke hinterlässt. Wichtig sind auch die vertraglich festgelegten Obliegenheiten des Versicherten, wie die unverzügliche Kontaktaufnahme mit der Notrufzentrale des Anbieters.
Für wen ist ein Kfz-Schutzbrief besonders sinnvoll?
Die Frage nach der Notwendigkeit eines Schutzbriefs lässt sich nicht pauschal beantworten. Vielmehr ist eine individuelle Bedarfsanalyse entscheidend. Für bestimmte Personengruppen und Nutzungsprofile ist der Abschluss jedoch besonders empfehlenswert, da das Risiko einer Panne oder eines Unfalls statistisch höher ist oder die Folgen gravierender wären.
Besonders Vielfahrer, Pendler und Familien, die regelmäßig weite Strecken und Urlaubsreisen mit dem eigenen Auto unternehmen, profitieren von der Absicherung. Die Wahrscheinlichkeit, unterwegs eine Panne zu erleiden, steigt mit der Fahrleistung. Gerade im Ausland kann die Organisation von Hilfe ohne die Unterstützung eines Schutzbrief-Anbieters sprachlich und logistisch sehr herausfordernd sein. Der erweiterte Schutz im Ausland, inklusive Fahrzeugrücktransport, ist hier ein zentrales Argument.
Fahrzeugalter und persönliches Sicherheitsbedürfnis
Auch Halter von älteren Fahrzeugen, deren Garantie und Mobilitätsgarantie abgelaufen sind, sollten über einen Schutzbrief nachdenken. Mit zunehmendem Alter und Kilometerstand steigt die Anfälligkeit für technische Defekte. Ein Schutzbrief bietet hier finanzielle Sicherheit und schnelle Hilfe. Letztlich spielt auch das persönliche Sicherheitsbedürfnis eine Rolle. Wer sich bei einer Panne nicht allein auf die Organisation von Hilfe verlassen möchte, findet im Schutzbrief einen verlässlichen Partner. Für Wenigfahrer, die sich ausschließlich im nahen Umkreis ihres Wohnortes bewegen, mag die Notwendigkeit hingegen geringer sein.
Stellt der Schutzbrief eine Doppelversicherung dar?
Ein wichtiger Aspekt bei der Entscheidung für einen Schutzbrief ist die Prüfung auf mögliche Überschneidungen mit bereits bestehenden Absicherungen. Eine sogenannte Doppelversicherung liegt vor, wenn dasselbe Risiko bei mehreren Anbietern versichert ist. Dies führt zu unnötigen Kosten, da im Schadensfall die Leistung nur einmal erbracht wird.
Viele Neuwagen werden mit einer Mobilitätsgarantie des Herstellers ausgeliefert. Diese deckt in den ersten Jahren nach dem Kauf oft ähnliche Leistungen wie ein Schutzbrief ab, ist jedoch meist an die Bedingung geknüpft, dass alle Wartungen in einer Vertragswerkstatt durchgeführt werden. Läuft diese Garantie aus oder werden die Wartungsintervalle nicht eingehalten, entsteht eine Schutzlücke, die ein Schutzbrief füllen kann.
Ein weiterer Bereich möglicher Überschneidungen sind Premium-Kreditkarten. Einige Gold- oder Platinkarten beinhalten ebenfalls Reise- und Mobilitätsleistungen, die Pannenhilfe oder einen Mietwagen im Notfall umfassen können. Hier ist ein genauer Blick in die Bedingungen der Kreditkarte erforderlich, um den Umfang, die Geltungsbereiche und die Leistungsvoraussetzungen zu verstehen und mit dem Angebot eines Schutzbriefs zu vergleichen.
Welche Alternativen gibt es und wie werden sie bewertet?
Neben dem klassischen Schutzbrief des Versicherers und der Club-Mitgliedschaft existieren weitere Optionen, um sich für den Fall einer Panne abzusichern. Diese Alternativen können je nach Situation eine passende Lösung darstellen, haben aber ebenfalls spezifische Vor- und Nachteile. Die bereits erwähnte Mobilitätsgarantie des Fahrzeugherstellers ist eine gängige Alternative, die jedoch zeitlich befristet und an die Wartungshistorie gekoppelt ist.
Eine flexible, aber potenziell teure Alternative sind On-Demand-Pannendienste, die ohne Vertrag oder Mitgliedschaft per App oder Telefon beauftragt werden. Hierbei wird jede Leistung, wie die Anfahrt des Pannenhelfers oder das Abschleppen, einzeln abgerechnet. Dieses „Pay-per-Use“-Modell eignet sich für Autofahrer, die das finanzielle Risiko im seltenen Fall einer Panne selbst tragen wollen und die fixen Jahreskosten eines Schutzbriefs scheuen. Im Schadensfall können die Kosten jedoch schnell den Jahresbeitrag eines Schutzbriefs übersteigen.
Die Entscheidung für oder gegen einen Schutzbrief bleibt eine Abwägung zwischen Kosten, individuellem Risiko und dem Bedürfnis nach Komfort und Sicherheit. Ein Vergleich der verschiedenen Modelle und ein genauer Blick in die Vertragsbedingungen sind unerlässlich, um die passende Absicherung für die eigene Situation zu finden. Ein Wechsel des Anbieters oder die Ergänzung des bestehenden Vertrags, ähnlich einem Tarifwechsel beim Versicherer, sind Optionen, um den Schutz zu optimieren.
Häufige Fragen
Gilt der Schutzbrief auch für Mietwagen?
Ein Schutzbrief vom Kfz-Versicherer ist fahrzeuggebunden und gilt daher nicht für Mietwagen. Eine Mitgliedschaft in einem Automobilclub ist hingegen meist personengebunden und kann daher auch Leistungen für den Fahrer in einem Mietwagen umfassen. Es ist ratsam, die genauen Bedingungen zu prüfen.
Was passiert, wenn die Reparatur vor Ort nicht möglich ist?
Kann das Fahrzeug nach einer Panne oder einem Unfall nicht an Ort und Stelle fahrtüchtig gemacht werden, organisiert und bezahlt der Schutzbrief-Anbieter in der Regel das Abschleppen zur nächstgelegenen geeigneten Werkstatt. Je nach Tarif kann auch die Fahrt zur Wunschwerkstatt bis zu einem bestimmten Betrag gedeckt sein.
Deckt der Schutzbrief auch Pannen durch Eigenverschulden, wie einen leeren Tank?
Pannen durch offensichtliches Eigenverschulden, wie ein leergefahrener Tank oder im Fahrzeug eingeschlossene Schlüssel, sind in vielen Basistarifen ausgeschlossen. Manche Anbieter erbringen die Leistung dennoch, stellen aber die Kosten für die benötigten Betriebsstoffe (z.B. Benzin) in Rechnung. Premium-Tarife sind hier oft kulanter.
Ist die Nutzung der Schutzbriefleistungen an eine Mindestentfernung vom Wohnort geknüpft?
Ja, bei vielen Schutzbrief-Tarifen greifen die meisten Leistungen erst ab einer bestimmten Entfernung vom Wohnort, oft 50 Kilometer. Die reine Pannen- und Unfallhilfe direkt vor Ort wird jedoch meist auch vor der eigenen Haustür erbracht. Leistungen wie Mietwagen oder Hotelübernachtung sind hingegen fast immer an diese sogenannte „50-km-Klausel“ gebunden.
Kann ein Schutzbrief separat ohne Kfz-Versicherung abgeschlossen werden?
Ja, das ist möglich. Die Mitgliedschaft in einem Automobilclub stellt einen eigenständigen Vertrag dar, der unabhängig von einer Kfz-Versicherung abgeschlossen wird. Auch einige Versicherer bieten Schutzbriefe als „Standalone“-Produkt an, die nicht an eine bei ihnen bestehende Kfz-Haftpflicht- oder Kaskoversicherung gekoppelt sind.
Interaktiv weiterprüfen: Bedarfs-Check · Deckungssummen-Rechner · Leistungs-Check
Die Darstellung dient der allgemeinen Information. Maßgeblich sind immer die Bedingungen des konkreten Vertrags. Eine individuelle Rechts- oder Versicherungsberatung findet nicht statt.